2026年10月,CA-TPU指数升至170.53,较9月上升41.55%,为6月以来最高水平。乌兹别克斯坦分项贡献了区域指数约89%的增量;剔除国际新闻综述栏目后,该国指数仍上升68.65%(第二节)。吉尔吉斯斯坦分项上行主要源于样本媒体构成变化,固定媒体样本指数小幅回落(第一节)。实体经贸层面,四国政策调整集中于农产品与建材的差异化准入、跨境结算主体核验以及铁路与电网投融资推进;随着乌方月末报道强度回落至全月均值以下,预计11月区域指数自高位回落。
一、指数连续回升,乌兹别克斯坦贡献主要增量
继8月和9月回升后,10月CA-TPU指数进一步上行,较上月增加50.06点。包含当月的三个月移动平均值由9月的105.76升至130.88,表明近期媒体对贸易政策及其不确定性的关注持续增加。10月指数仍低于5月的187.46。
四国分项指数均较9月上升。其中,乌兹别克斯坦分项增加138.04点,对区域指数上升贡献44.54点,约占总增量的89%。哈萨克斯坦贡献1.98点,吉尔吉斯斯坦贡献1.04点,塔吉克斯坦贡献2.49点。
| 国家 | 9月指数 | 10月指数 | 环比变化 | 对区域指数变动的贡献(点) |
|---|---|---|---|---|
| 哈萨克斯坦 | 43.40 | 46.86 | +7.97% | +1.98 |
| 乌兹别克斯坦 | 268.12 | 406.16 | +51.48% | +44.54 |
| 吉尔吉斯斯坦 | 91.33 | 107.96 | +18.21% | +1.04 |
| 塔吉克斯坦 | 79.66 | 138.07 | +73.33% | +2.49 |
注:各国分项以本国基期标准化,反映其媒体报道强度的时间变化。各项贡献之和与区域变动的0.01点差异来自四舍五入。
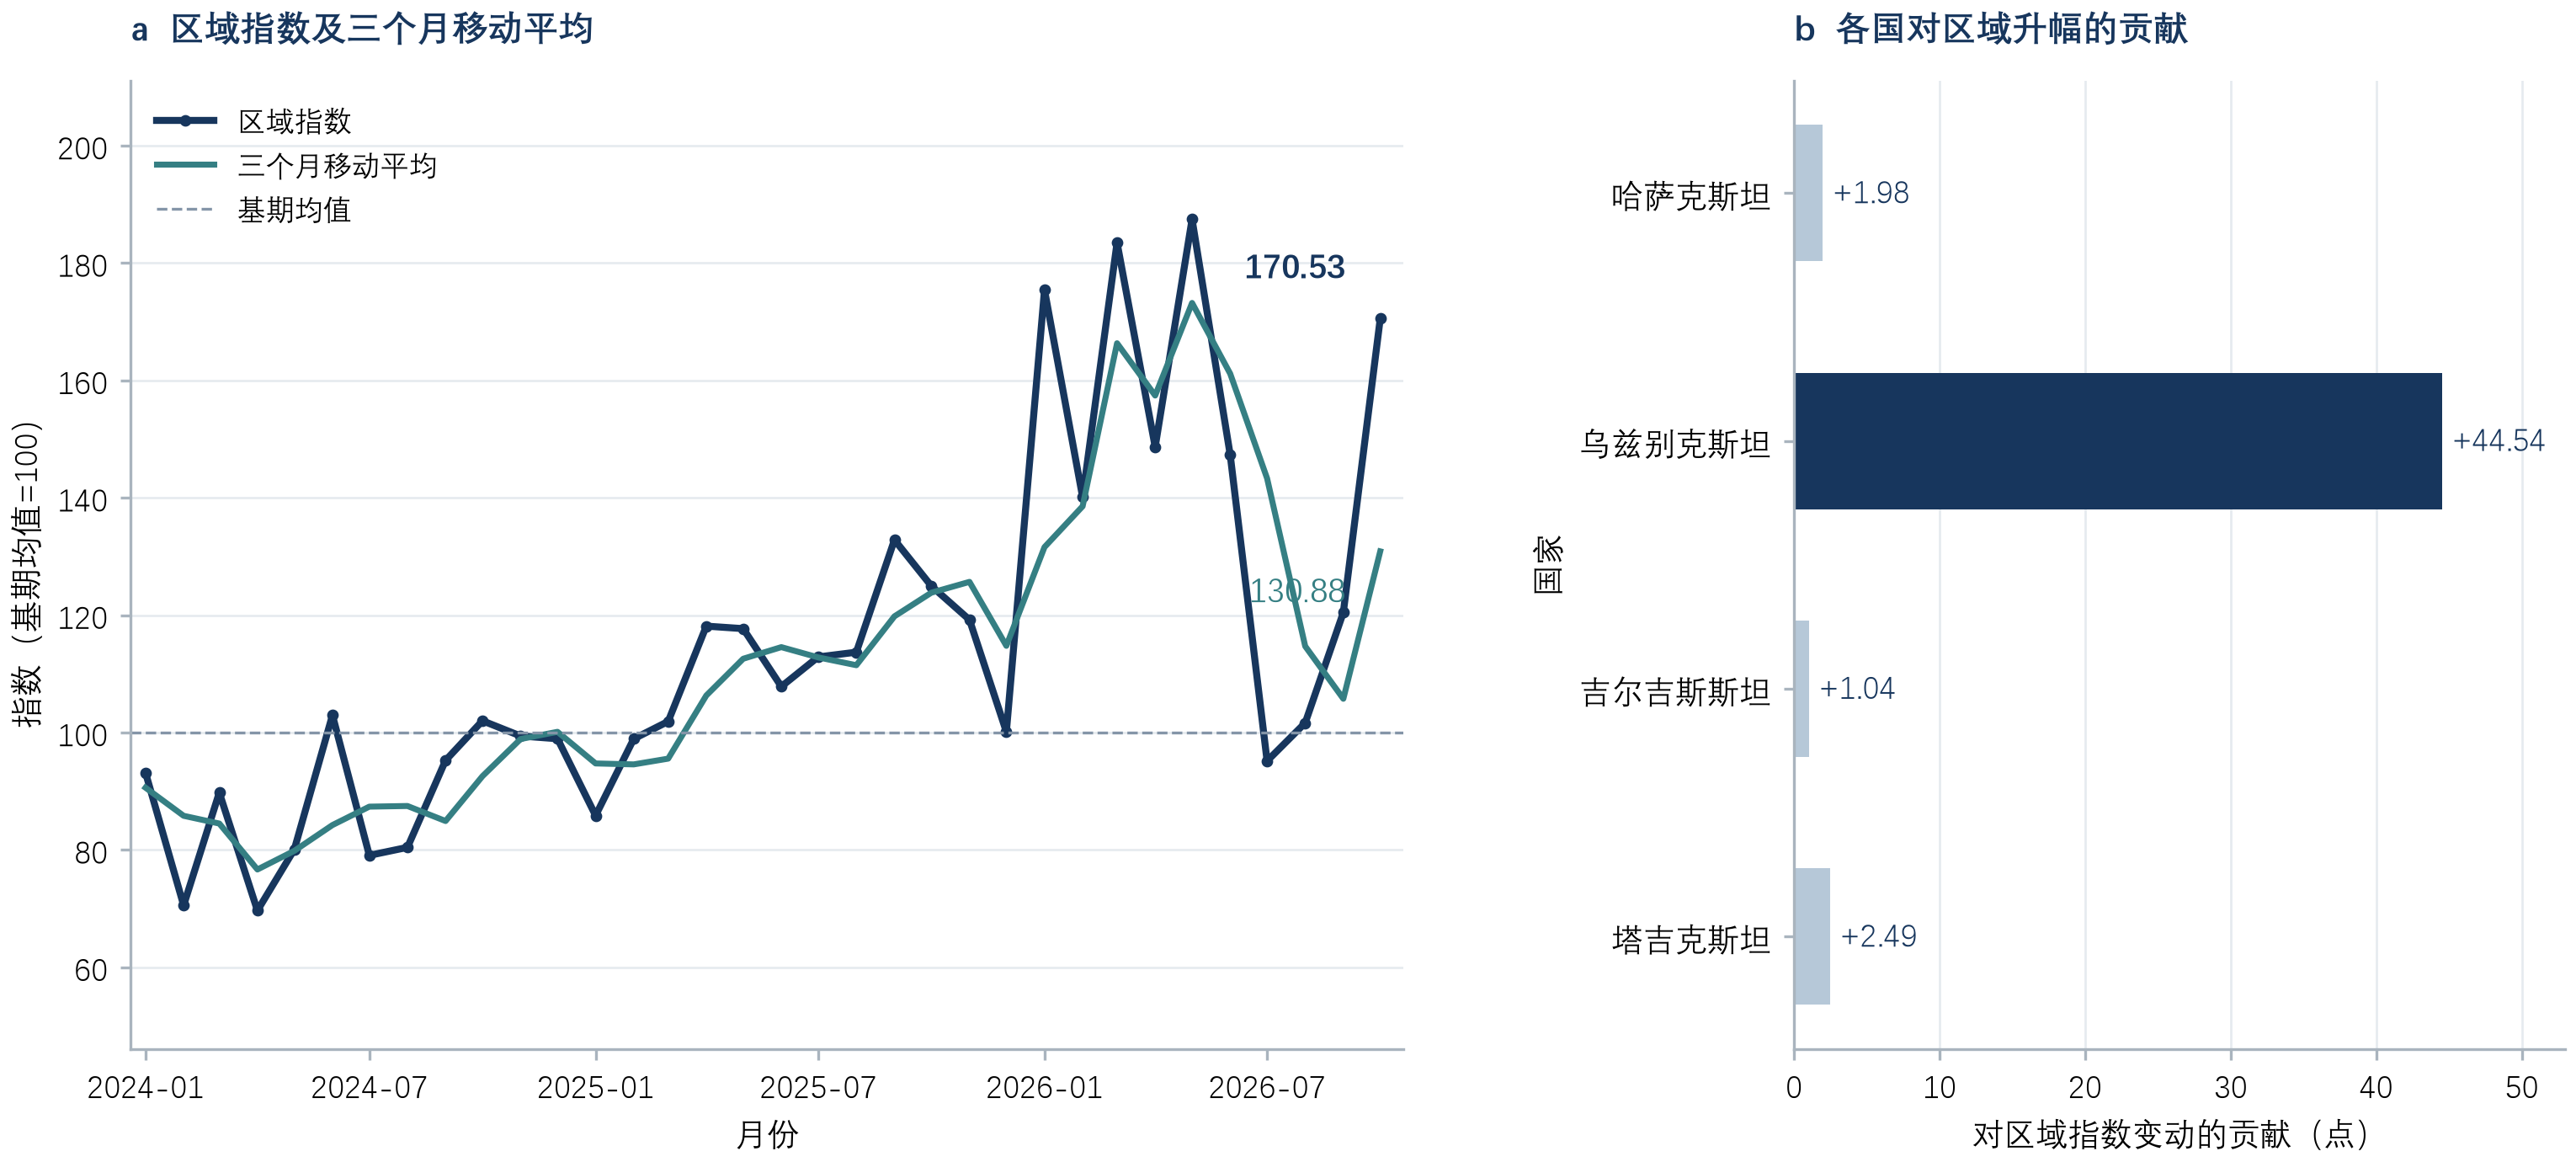
注:a展示2024年1月至2026年10月区域指数及包含当月的三个月移动平均;b为各国分项变化对区域升幅的贡献,单位为指数点。各国贡献加总与总升幅的0.01点差异来自四舍五入。
本月样本中,共有255条报道同时涉及贸易、政策与不确定性,9月为227条;这类报道占至少涉及上述一类话题报道的比例,由4.21%升至5.54%。乌兹别克斯坦同时涉及三类话题的报道由45条增至82条,相关话题报道总数由690条增至830条,前者增长更快,因而推高了该国分项;增量的栏目分解见第二节。
吉尔吉斯斯坦分项上升18.21%,主要与媒体来源构成变化有关。一家样本媒体仅在10月1—4日有采集记录,其相关话题报道由9月的1105条降至95条,占吉方相关话题报道的比重由58.75%降至10.41%。该媒体三类话题报道的占比,9月为2.62%,10月现有记录为3.16%,均低于另一家持续采集媒体。该媒体在汇总中所占比重下降,因而抬高了国家分项。
仅保留两个月记录均完整的媒体,三类话题报道均为32条,相关话题报道由776条增至818条,占比由4.12%降至3.91%。沿用正式指数的基期标准化系数,这一固定媒体样本的指数由116.13降至110.17,下降5.13%。这一结果与全部来源的变化方向相反。吉方具体经营条件的调整,见下文商品准入和支付核验措施。
二、报道增量与主要议题
乌方三类话题报道由45条增至82条,可以进一步按国际新闻综述及其他报道区分。国际新闻综述增加12条,其他报道增加25条;该栏目占乌方三类话题报道的比例由44.44%降至39.02%。
| 报道范围 | 9月三类话题报道/相关话题报道 | 10月三类话题报道/相关话题报道 | 三类话题报道增量(条) |
|---|---|---|---|
| 全部报道 | 45/690(6.52%) | 82/830(9.88%) | +37 |
| 国际新闻综述 | 20/23(86.96%) | 32/39(82.05%) | +12 |
| 其他报道 | 25/667(3.75%) | 50/791(6.32%) | +25 |
注:相关话题报道指至少涉及贸易、政策与不确定性三类话题之一的报道。每一行的比例均以该行相关话题报道为分母;“其他报道”包含经济合作报道,也包括涉及第三国的消息。
两个月均剔除国际新闻综述,沿用正式指数的基期标准化系数计算,乌方指数由154.09升至259.87,增幅为68.65%。栏目以外的报道同样推动了讨论强度上升。固定媒体样本和剔除栏目的计算用于分析报道构成,正式国家分项仍见第一节。
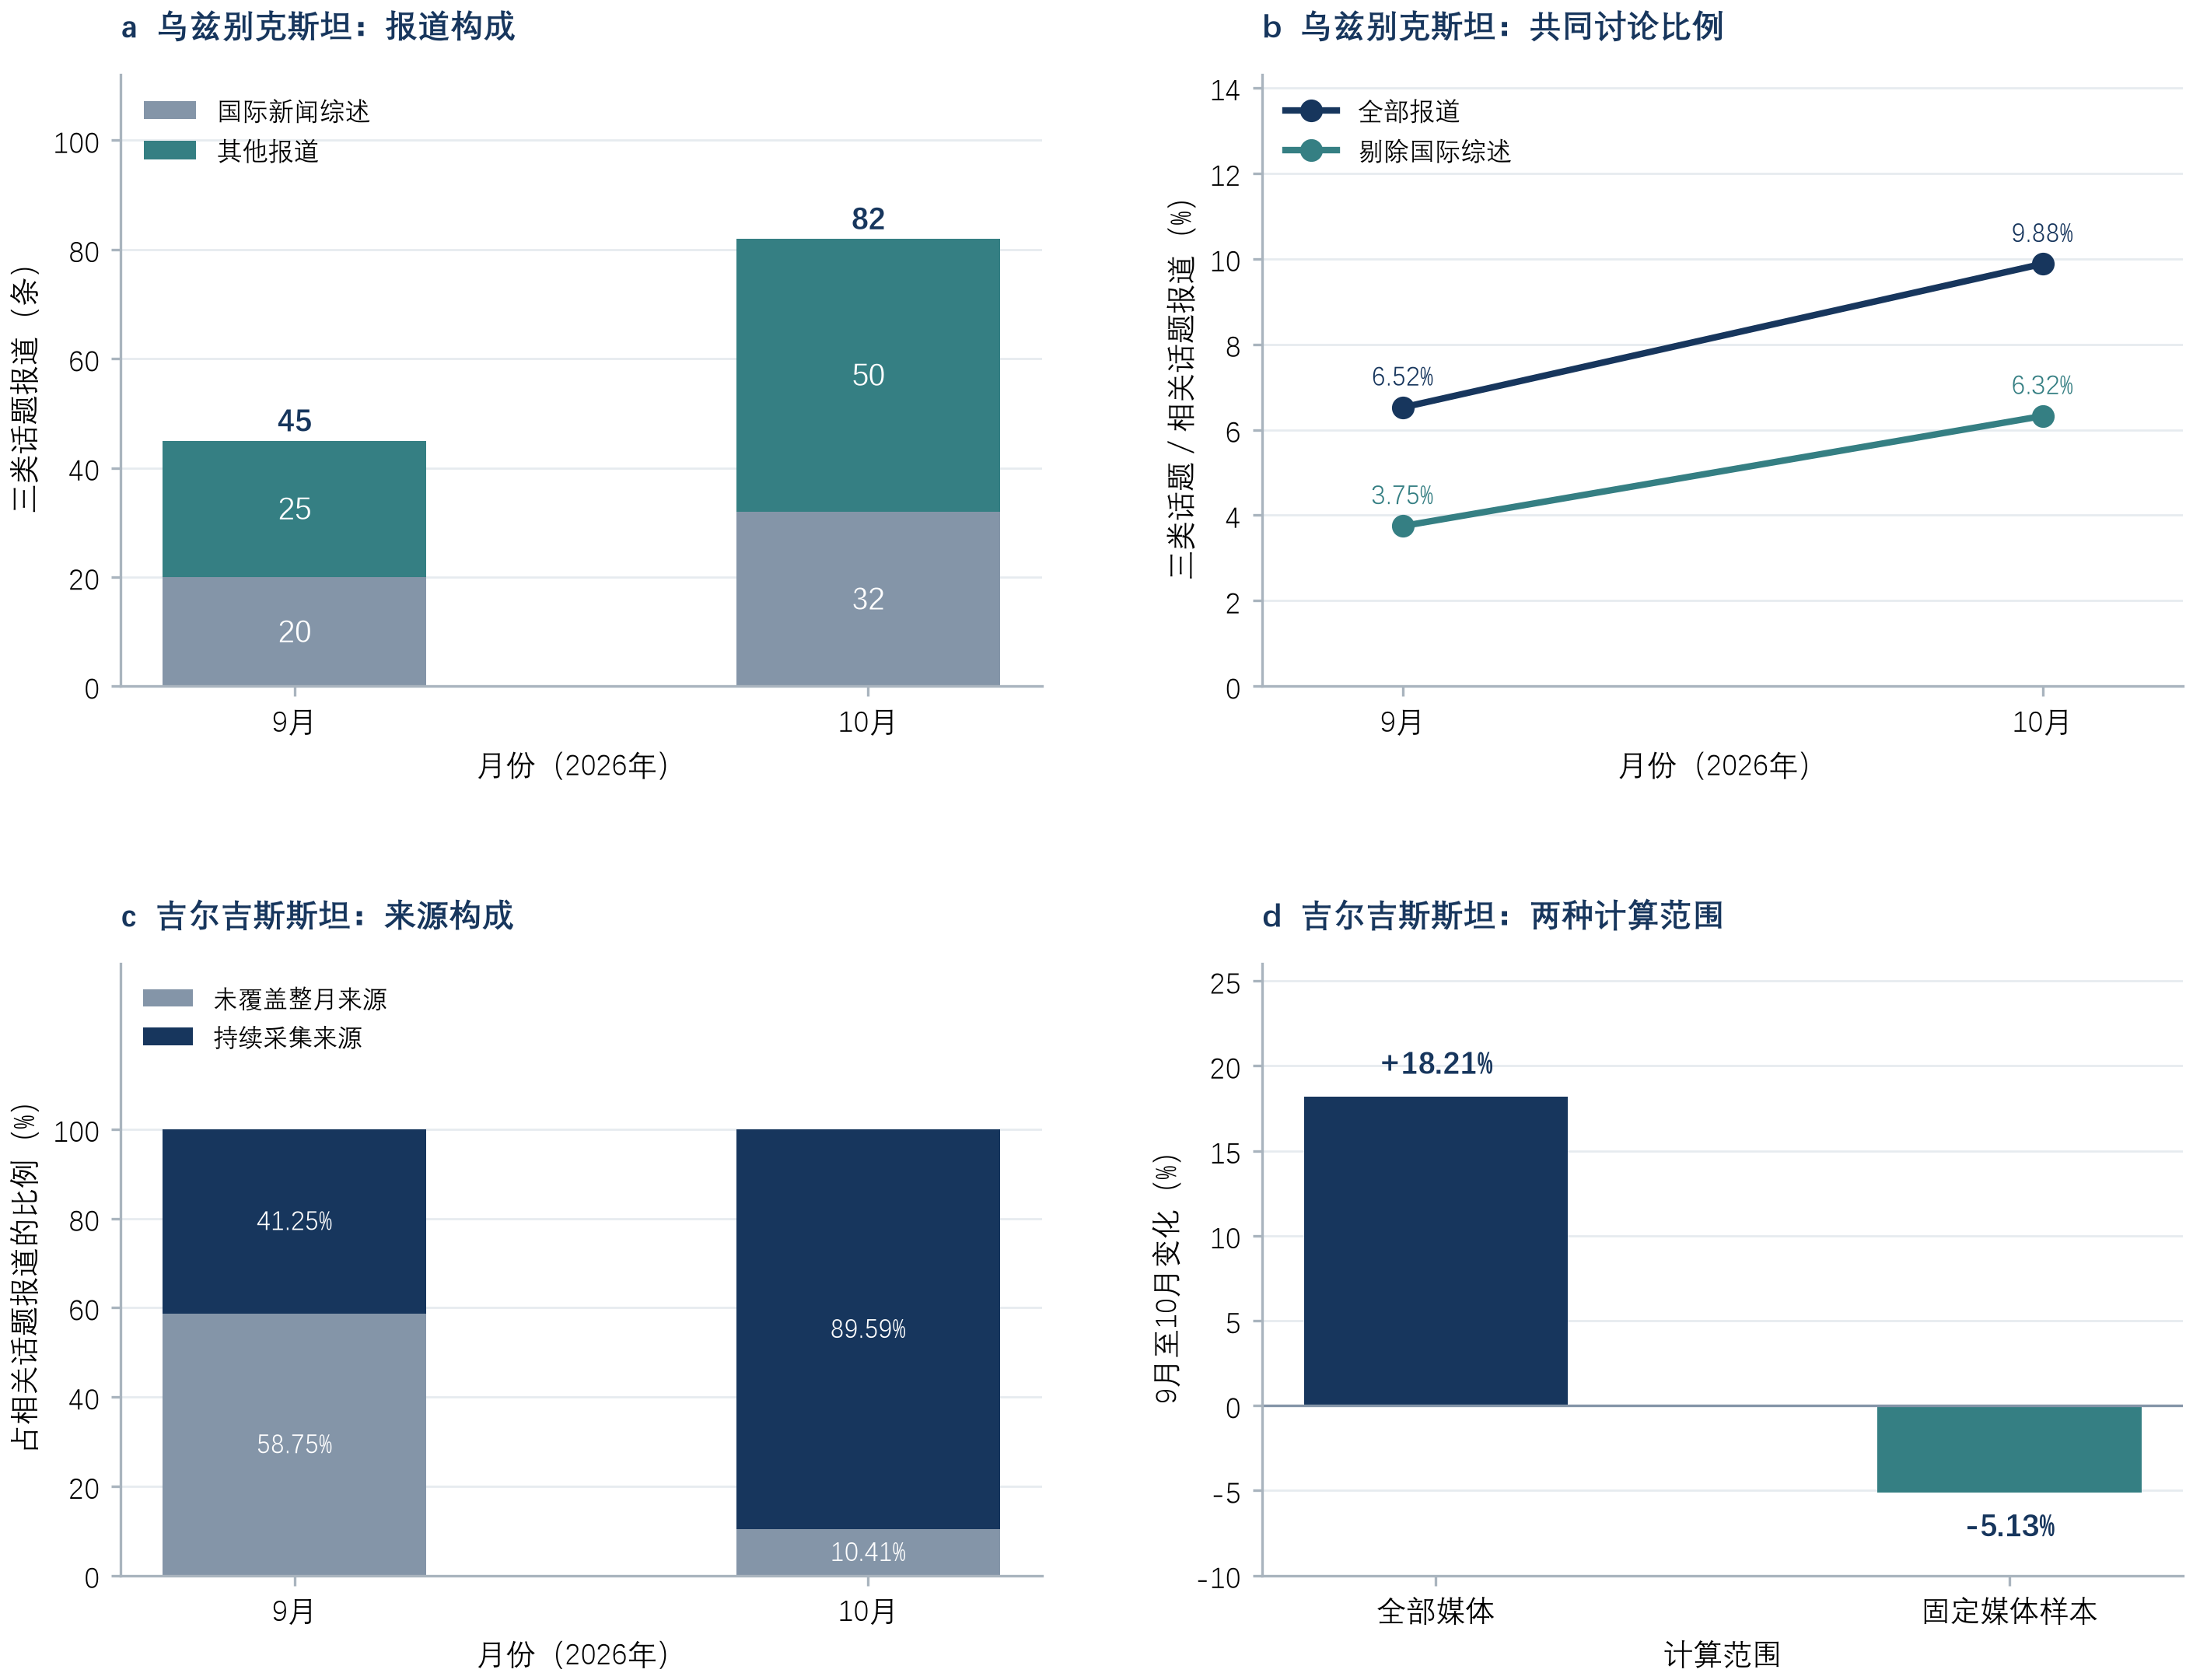
注:a为乌方同时涉及三类话题的报道条数;b的比例以相应报道范围内至少涉及一类话题的报道为分母;c的权重以吉方相关话题报道总数为分母;d比较全部媒体与固定媒体样本的环比变化,后者沿用正式指数基期系数。
制裁词主要集中于国际综述。10月乌媒制裁词共出现87次,其中85次位于该栏目,内容包含俄乌冲突及对第三国的制裁讨论,反映了乌媒对外部政策变化的关注。
本月三类话题报道中,包含“贸易”一词的报道由127条增至145条,占三类话题报道的比例稳定在56%—57%;总出现次数由493次降至432次,单篇重复提及减少。“协议”相关词的出现次数由168次增至251次,涉及89条报道,与当月集中发布的经济合作议程相对应。
| 关键词类别 | 9月出现次数 | 10月出现次数 | 10月涉及报道数(条) |
|---|---|---|---|
| 贸易 | 493 | 432 | 145 |
| 出口 | 132 | 176 | 82 |
| 协议 | 168 | 251 | 89 |
| 制裁 | 152 | 119 | 45 |
注:统计范围为各月同时涉及贸易、政策与不确定性的报道。同一条报道可以涉及多类关键词,各类别的报道数不可相加;出现次数包括单篇报道内的重复提及。
19日,乌兹别克斯坦总统在乌美商业与投资理事会会议上宣布,双方已形成54项合作安排和前瞻倡议,合计约120亿美元,并将制定实施行动计划。22日,乌方与欧亚经济委员会讨论技术规制接近及新的合作计划。30日,突厥国家组织安卡拉峰会通过宣言,乌方提出联合工业投资及商事司法合作倡议。这些报道涉及合作领域及项目实施安排,后续融资和采购进度将影响合作计划转化为投资及订单的时间。
乌方的实际贸易增长也为这些合作议程提供了市场背景。10月28日公布的前三季度数据表明,非黄金商品出口133.3亿美元,同比增长31.6%,商品及服务进口额增长15.7%。同期商品及服务出口总额下降5.5%,主要因非货币黄金出口由约98亿美元降至约28亿美元。对在乌供货商,分行业销售和客户回款比出口总额更能反映具体业务需求。
吉尔吉斯斯坦的支付合规新闻提供了更直接的经营层面证据。27日公布的官方声明称,截至20日,整体制裁风险治理工作中,52个法人已停止活动,57个法人仍处于强制清算程序,国有银行关闭了240余个账户。对经由吉方开展贸易结算的企业,付款中介的经营状态及银行核验要求已成为实际履约条件。
三、商品准入调整具体化,进口安排需要按品种判断
吉尔吉斯斯坦本月对农产品和建材采取了不同方向的政策调整。特定税号马铃薯的六个月进口禁令于20日生效,过境及符合条件的在途货物存在例外。27日通过的苹果决定规定,进口禁令持续至2027年2月1日,具体启动日按正式公布和法令生效后的等待期确定。苹果生效前已发运批次适用例外时,还须有农业主管部门向海关出具的确认函。这些措施将减轻本地秋收产品面临的进口竞争,也压缩进口商新增供货的时间窗口。
28日,吉方又通过决定,撤销此前针对部分建材的进口限制。受影响的供应链包括部分砌块、砖及指定玻璃和电缆产品。建筑项目重新获得部分进口选择,有助于缓解采购来源受限的问题。农产品限制与建材放开方向相反,吉方的准入调整按具体商品逐项进行,采购安排因此应按税号判断。
哈萨克斯坦的海关执法报道显示,进口合规成本也受到既有规则执行的影响。16日公布的前三季度检查信息中,完税价格认定不实占已发现违规事项的40%,商品归类问题占20%;对部分自中国进口的平板轧材,主管部门还在检查反倾销税履行情况。对相关供货商和进口商,合同价格依据及商品归类材料会直接影响补税风险。
四、物流与能源投资增加,近期成本仍受执行进度约束
达尔巴扎至马克塔拉尔铁路已进入建设后期。亚洲基础设施投资银行披露,该线路2024年3月开工,长约115公里,截至2026年7月完成78%,计划年底完工。10月受到关注的最高1.35亿美元贷款仍处拟议阶段。线路投运后将为哈乌之间增加铁路连接,缓解既有通道的运力约束。
跨里海运输的扩张已经体现为货量增长。哈方10月发布的信息显示,前三季度跨里海国际运输走廊货运量同比增长30%。海运和铁路衔接因而承受更高负荷,扩建船队及港口疏浚具有现实需求。对货主,新增设施能否转化为更稳定的班期,将比单独的规划运力更早影响订舱与备货安排。
能源领域的变化同时影响项目投资和日常生产。哈萨克斯坦计划通过能源转型平台吸引约180亿欧元,涵盖新增可再生能源及电网改造,平台拟于11月启动。对设备供货商,项目融资及招标将逐步释放电网设备采购需求。乌兹别克斯坦前三季度电力出口34亿千瓦时、进口19亿千瓦时,形成15亿千瓦时净出口。跨境电力流动有助于调剂供需;进入冬季后,工业企业的生产计划仍要落实到所在地电网能力和供电安排。
哈萨克斯坦国家银行23日宣布降息50个基点,新基准利率15.75%自27日起适用,并表示年底前再次调整的概率较低。利率传导到新增或续贷合同后,进口企业的库存融资利息将相应减少,存量固定利率贷款按原合同执行。
塔吉克斯坦的部分融资已进入签约和拨付阶段。27日与欧洲复兴开发银行签署的供水及山区道路贷款、赠款协议合计6245万欧元,其中5285万欧元用于巴尔朱万至萨里霍索尔道路。30日,欧亚稳定与发展基金拨付首笔1亿美元稳定贷款,属于双方8月签署的2亿美元方案。该方案计划于2026—2027年分三笔发放,期限20年、年利率1%、宽限期10年,为预算支出和宏观调整提供优惠资金。
五、11月展望:指数预计回落,商品准入和支付规则继续影响交易
本报告预计11月CA-TPU指数低于10月。贡献主要增量的乌兹别克斯坦媒体,三类话题报道占比在月内前几个分段保持较高水平,月中达到12.00%,随后降至8.92%和7.45%。完整月内分布如下。
| 10月统计时段 | 天数 | 三类话题报道(条) | 相关话题报道(条) | 三类话题报道占比 |
|---|---|---|---|---|
| 1—4日 | 4 | 8 | 69 | 11.59% |
| 5—11日 | 7 | 20 | 185 | 10.81% |
| 12—18日 | 7 | 21 | 175 | 12.00% |
| 19—25日 | 7 | 19 | 213 | 8.92% |
| 26—31日 | 6 | 14 | 188 | 7.45% |
| 全月 | 31 | 82 | 830 | 9.88% |
注:本表覆盖乌兹别克斯坦两家样本媒体。比例的分母为同一时段至少涉及一类相关话题的报道,首尾时段是不完整周。各时段三类话题报道为8—21条,表内比例用于描述月内分布。
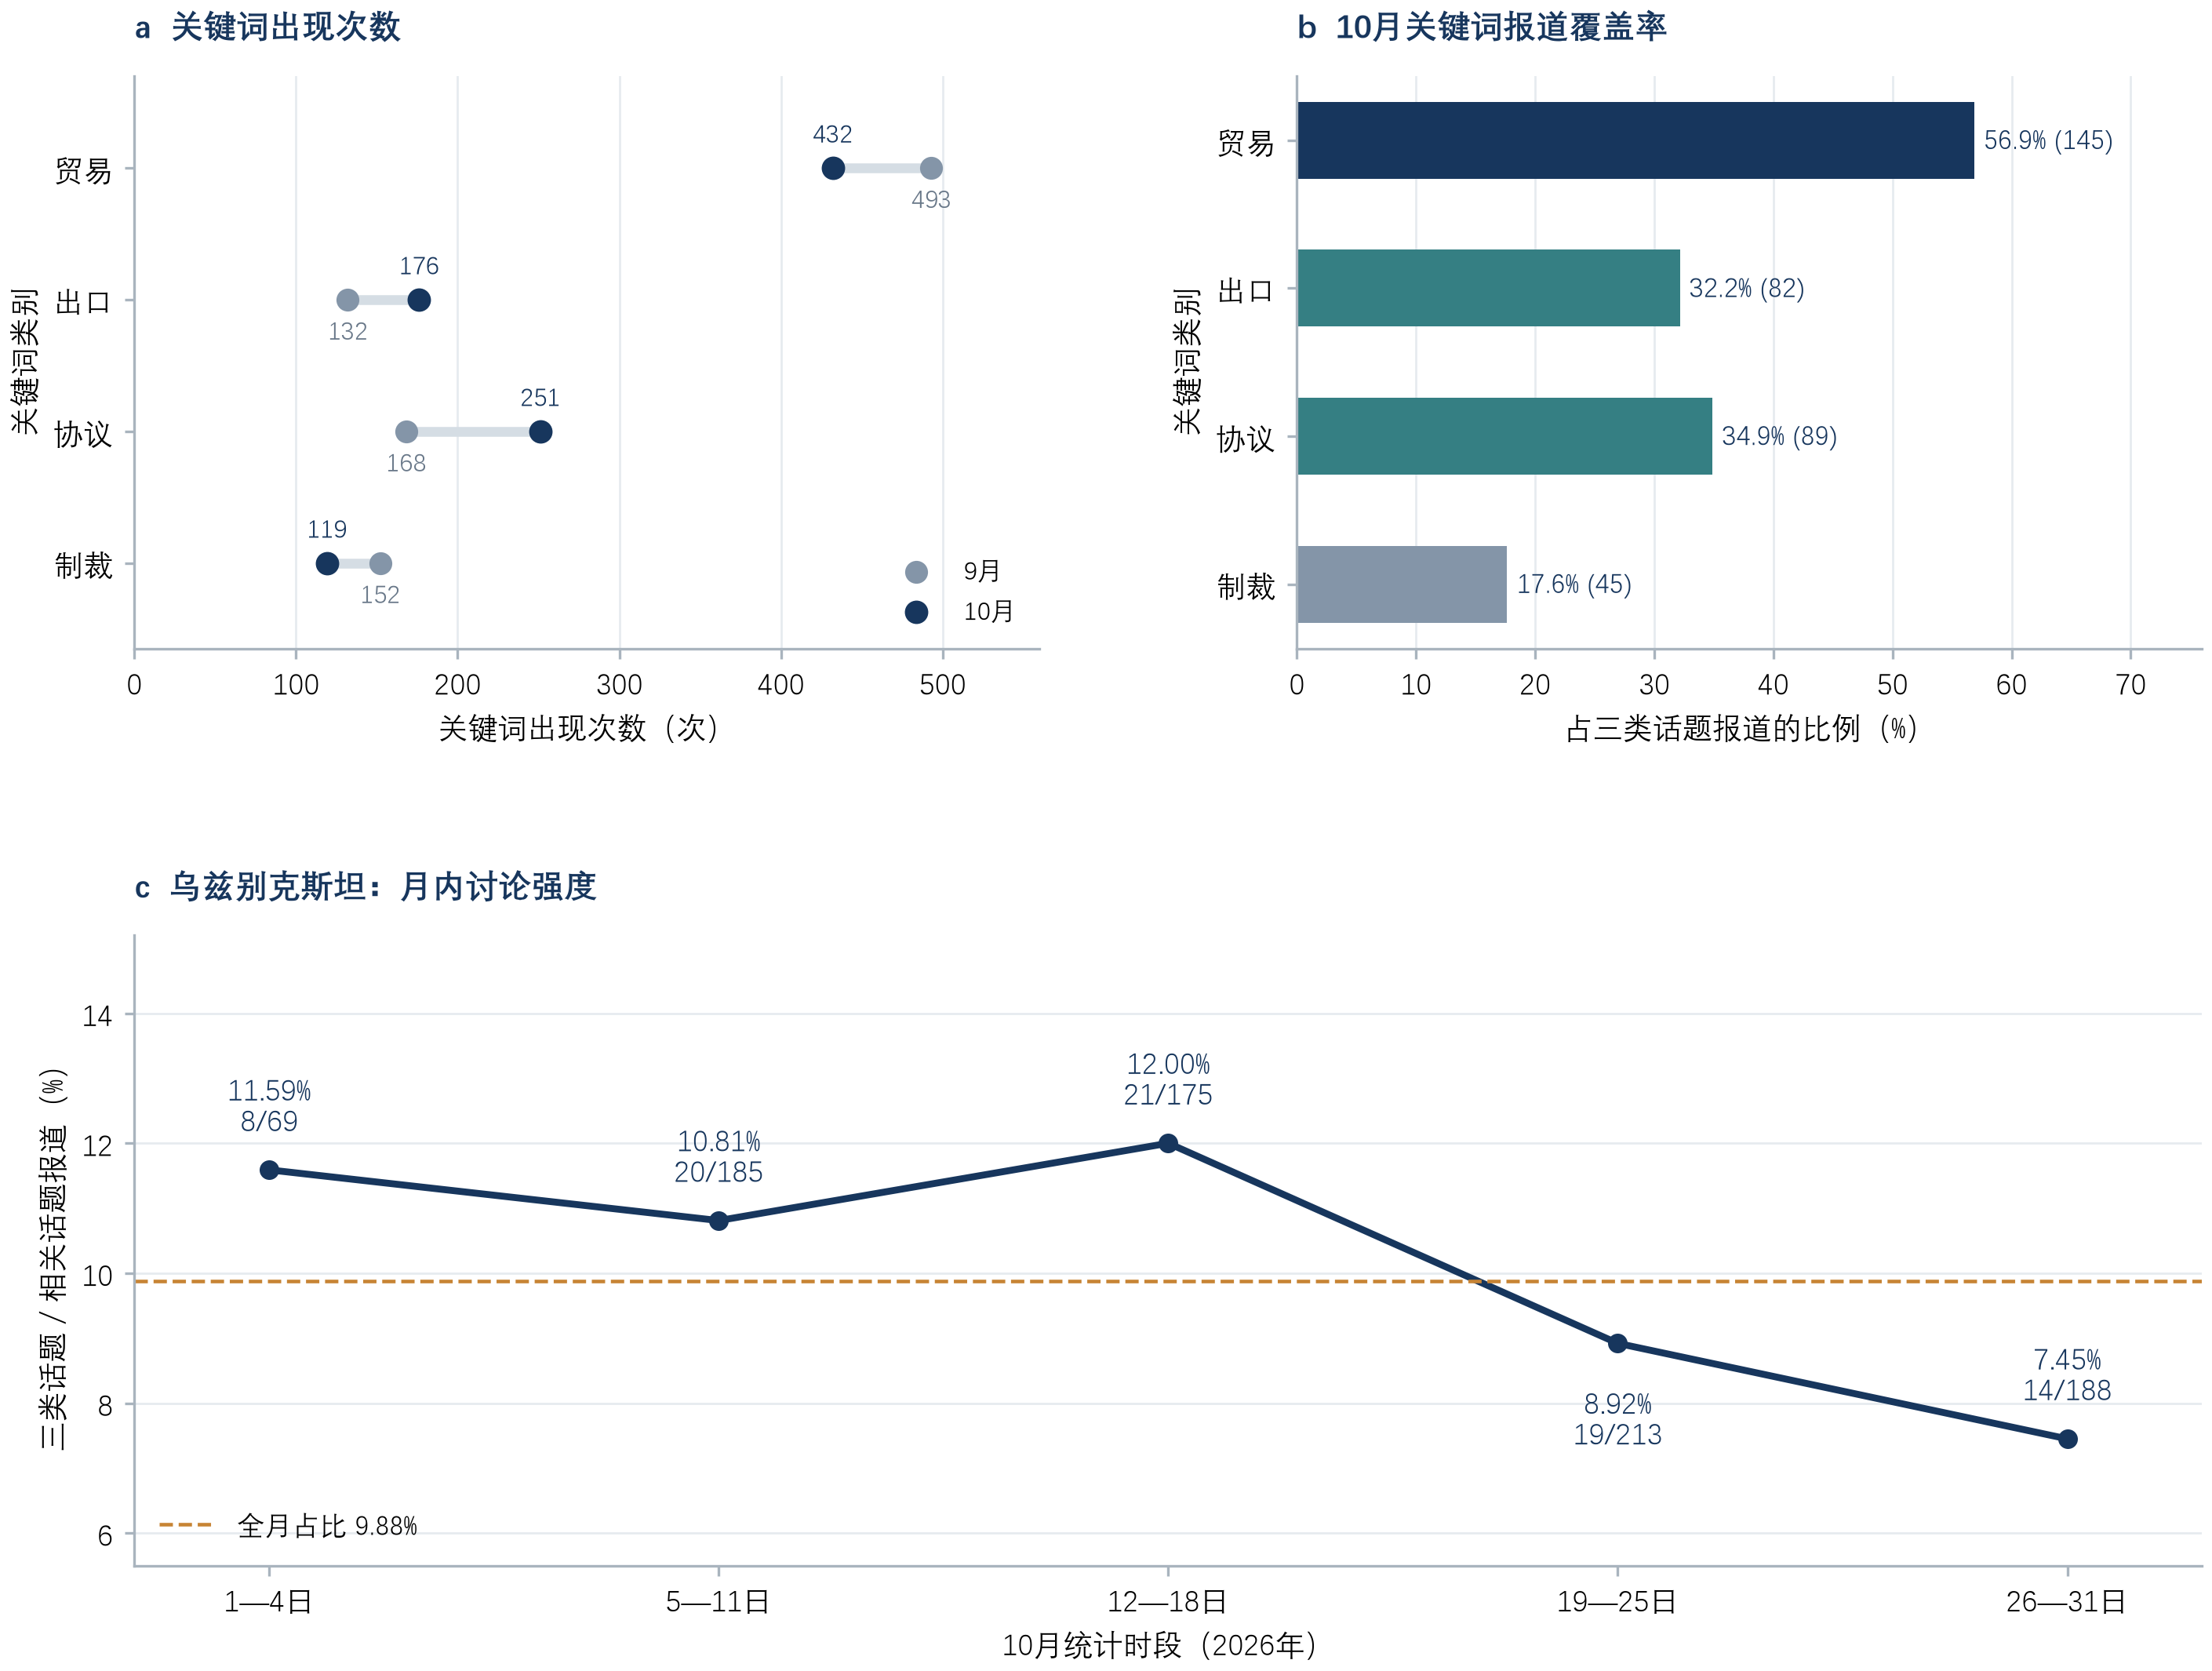
注:a比较关键词出现次数,包含单篇重复提及;b以10月255条三类话题报道为分母,括号内为涉及报道条数,类别之间可以交叉;c各点下列出三类话题报道条数/相关话题报道条数,首尾时段为不完整周。
回落集中在月后段,最后两个时段均低于全月9.88%,表明主要增量来源的讨论强度已在月底减弱,为11月判断提供了近期依据。集中会议结束后,相关报道预计转向项目实施,密集议程报道的影响将减弱。新的制裁决定及贸易谈判是后续报道重新集中的主要上行因素。
11月,乌方两项已确定安排将直接影响经营成本。10月12日通过的交通物流总统决定第19条规定,国际快递件通关手续费自11月1日起降低20%。8月27日颁布的有关企业经营安排的总统令第8条规定,符合自动计量、远程断接及近两个月付款纪律条件的企业,电力和天然气月度消费预付款比例自11月1日起降至15%,能源账款占用的周转资金相应减少。吉方农产品限制继续影响季节性订单,部分建材恢复进口后,采购方重新获得竞争性询价空间。经由吉方结算的交易,账户状态及付款材料的核验时间会影响发货和回款。
基础设施投资将继续带动设备与工程服务需求。11月的近期节点是哈乌铁路贷款拟于27日进行的概念审议,以及能源转型平台的计划启动。塔方道路融资签署后的招标公告,将进一步明确采购批次及履约期限。
数据透明度与复现
本报告配套提供数据透明度复现包,含月度指数、新闻计数、关键词汇总、三语图件及绘图程序,可核对主要统计结果并重现图件。复现包可在本报告网页的附件区下载,不含新闻全文。
关于CA-TPU指数
CA-TPU(中亚贸易政策不确定性指数)由新疆大学经济与管理学院张立杰教授团队研发,基于Baker、Bloom 与 Davis(2016)的经济政策不确定性方法构建,覆盖哈萨克斯坦、乌兹别克斯坦、吉尔吉斯斯坦、塔吉克斯坦四国主要俄语媒体。指数以四国主流媒体同时讨论贸易、政策与不确定性三类话题的强度为测度,基期为 2015—2019 年,基期均值标准化为 100,每月发布一次。完整方法说明、历史数据与三语报告见中亚贸易指数网站 https://cati.caiees.cn/。
本报告为非营利学术成果,资金独立,不构成任何投资建议或商业决策依据。署名:CA-TPU指数项目组。
引用本报告
CA-TPU指数项目组.(2026). CA-TPU指数月度报告(2026年10月). 新疆大学经济与管理学院. https://doi.org/10.62432/CATPU/2026-M10