В октябре 2026 года индекс CA-TPU вырос до 170.53, прибавив 41.55% по сравнению с сентябрём и достигнув максимума с июня. На Узбекистан пришлось около 89% прироста регионального индекса. После исключения обзоров международной прессы рост индекса этой страны составил 68.65% (раздел 2). Повышение компонента Кыргызстана было главным образом связано с изменением состава представленных СМИ; при фиксированном составе источников индекс немного снизился (раздел 1). В сфере торговли и хозяйственной деятельности изменения касались доступа на рынок отдельных сельскохозяйственных товаров и стройматериалов, проверки участников трансграничных расчётов и финансирования железных дорог и электросетей. К концу октября интенсивность соответствующих публикаций в Узбекистане опустилась ниже среднемесячного уровня. В ноябре мы ожидаем снижения регионального индекса с достигнутого высокого уровня.
1. Индекс продолжает расти, основной вклад вносит Узбекистан
После повышения в августе и сентябре индекс CA-TPU в октябре прибавил ещё 50.06 пункта. Трёхмесячная скользящая средняя, включающая текущий месяц, выросла со 105.76 в сентябре до 130.88. Это указывает на сохраняющийся рост внимания СМИ к торговой политике и связанной с ней неопределённости. Октябрьское значение оставалось ниже майских 187.46.
Компоненты всех четырёх стран выросли по сравнению с сентябрём. Компонент Узбекистана увеличился на 138.04 пункта, обеспечив 44.54 пункта прироста регионального индекса, или около 89% общего повышения. Вклад Казахстана составил 1.98 пункта, Кыргызстана 1.04 пункта, Таджикистана 2.49 пункта.
| Страна | Индекс за сентябрь | Индекс за октябрь | Изменение за месяц | Вклад в изменение регионального индекса, пункты |
|---|---|---|---|---|
| Казахстан | 43.40 | 46.86 | +7.97% | +1.98 |
| Узбекистан | 268.12 | 406.16 | +51.48% | +44.54 |
| Кыргызстан | 91.33 | 107.96 | +18.21% | +1.04 |
| Таджикистан | 79.66 | 138.07 | +73.33% | +2.49 |
Примечание. Компоненты нормированы относительно базового периода каждой страны и отражают изменение интенсивности публикаций во времени. Расхождение в 0.01 пункта между суммой вкладов и изменением регионального индекса связано с округлением.
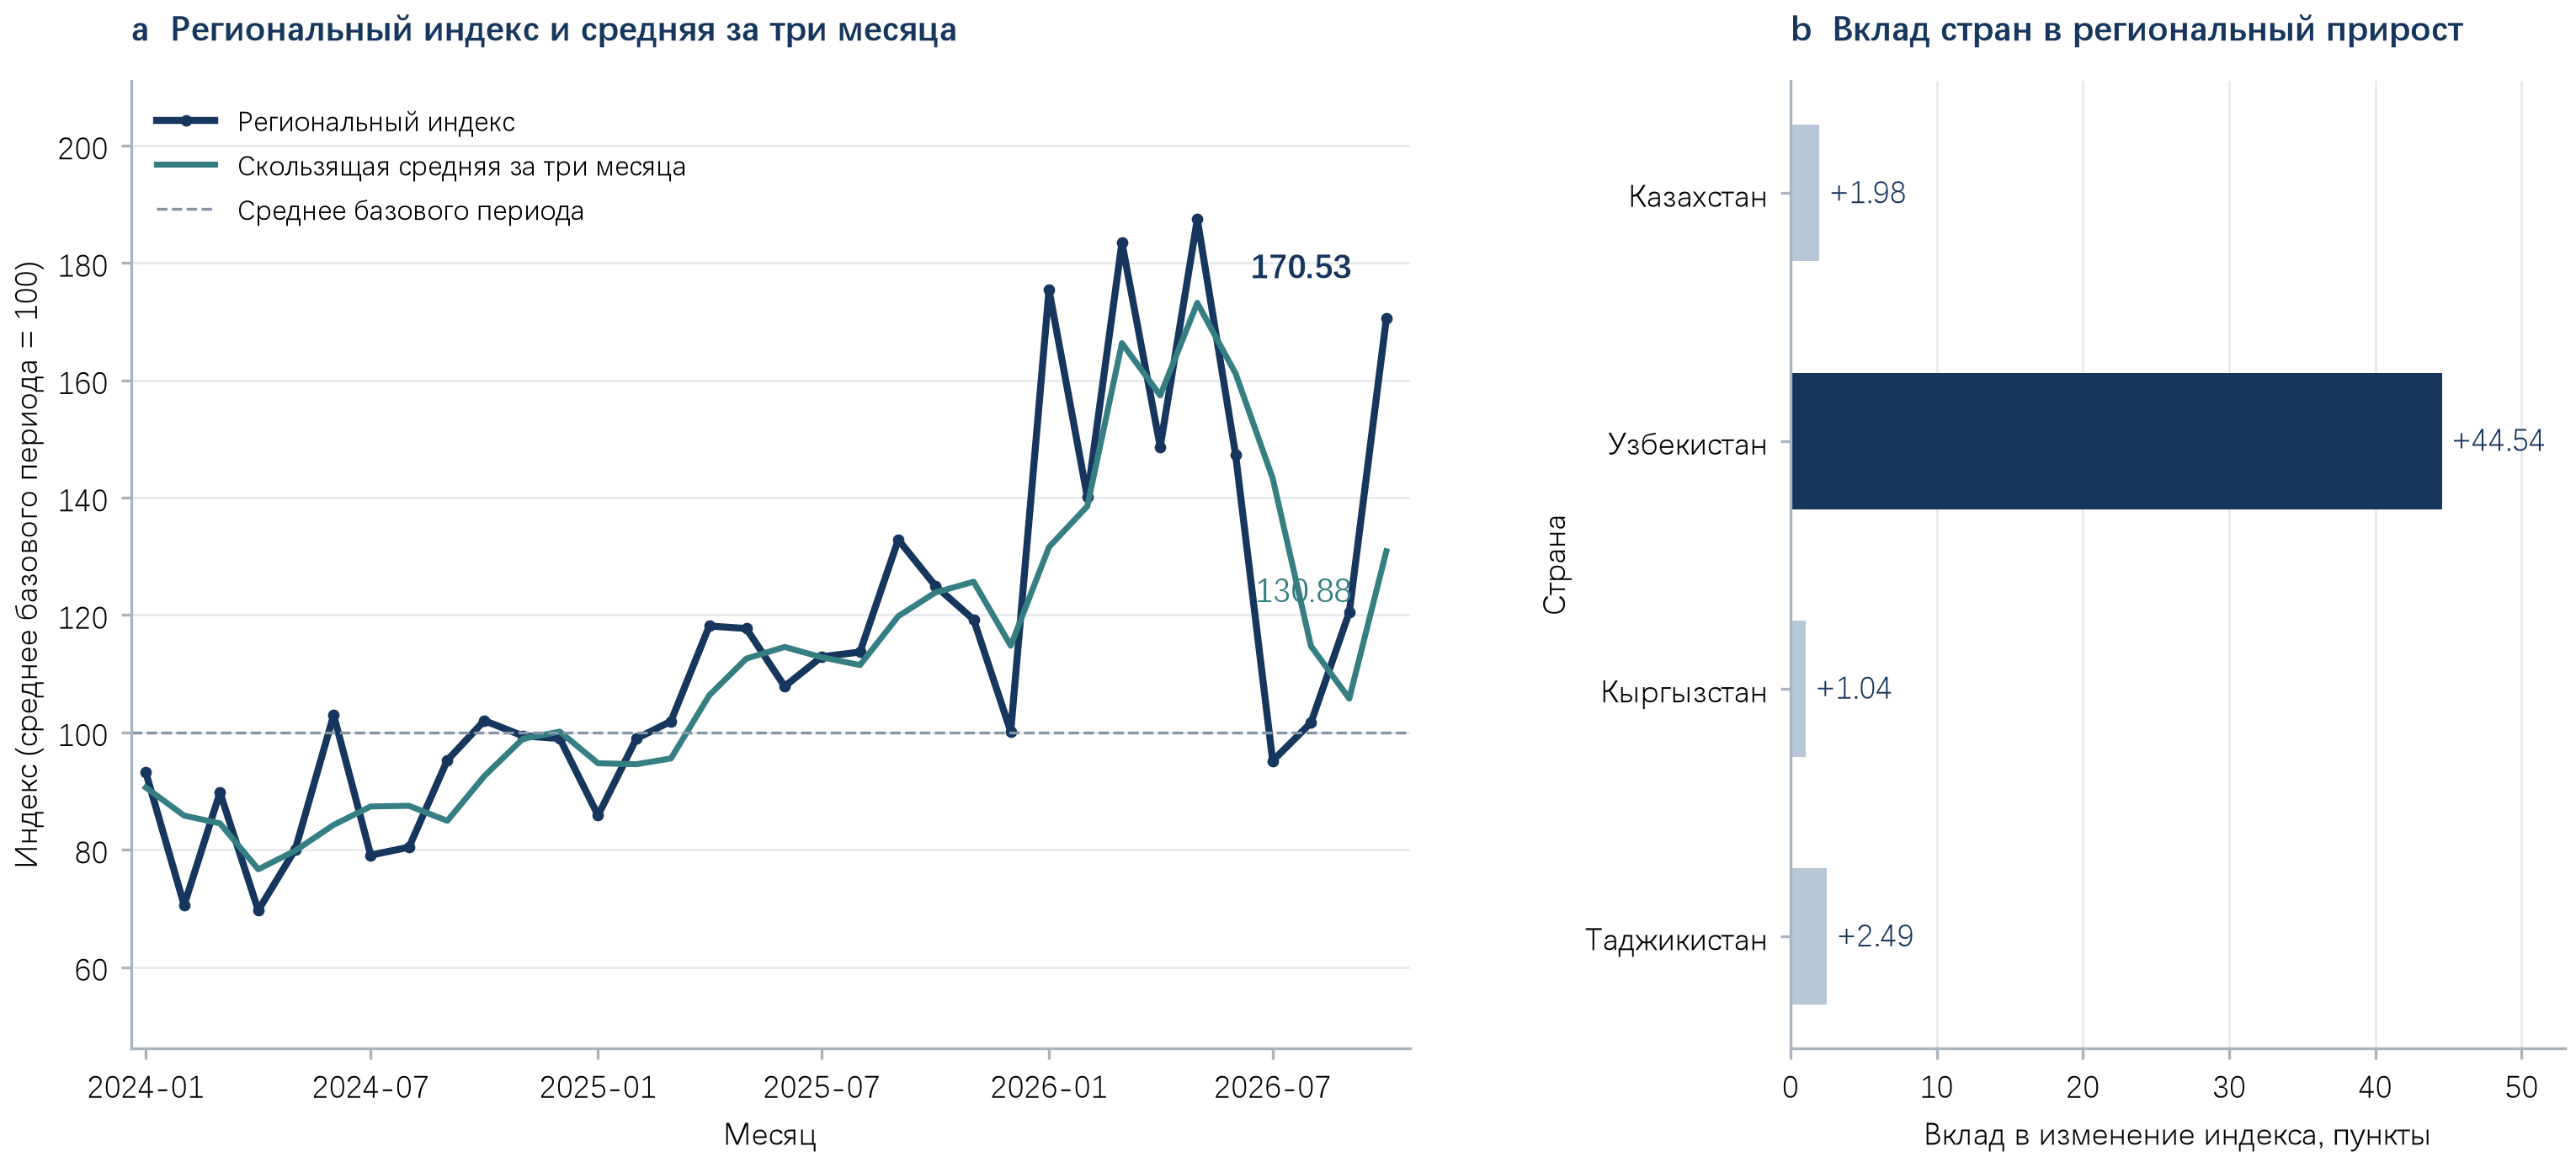
Примечание. a показывает региональный индекс и трёхмесячную скользящую среднюю с учётом текущего месяца за январь 2024 — октябрь 2026 года; b представляет вклад стран в региональный прирост, в пунктах индекса. Расхождение суммы вкладов с общим приростом на 0.01 пункта связано с округлением.
В октябрьской выборке 255 публикаций одновременно затрагивали торговлю, политику и неопределённость; в сентябре таких публикаций было 227. Их доля среди материалов, затрагивающих хотя бы одну из этих тем, выросла с 4.21% до 5.54%. В Узбекистане число публикаций по всем трём темам увеличилось с 45 до 82, а число материалов хотя бы по одной теме с 690 до 830. Более быстрый рост первой группы повысил компонент страны; разложение прироста по категориям публикаций приведено в разделе 2.
Повышение компонента Кыргызстана на 18.21% в основном связано с изменением состава источников. Для одного из СМИ записи о сборе публикаций имеются только за 1–4 октября. Число его материалов хотя бы по одной теме сократилось с 1105 в сентябре до 95 в октябре, а доля в соответствующем объёме кыргызстанской выборки с 58.75% до 10.41%. Доля публикаций по всем трём темам у этого источника составляла 2.62% в сентябре и 3.16% в имеющихся октябрьских записях. В обоих случаях она была ниже, чем у другого СМИ, сбор публикаций которого продолжался весь месяц. Снижение веса источника с меньшей долей повысило совокупный компонент страны.
Если оставить только СМИ с полными записями за оба месяца, число публикаций по всем трём темам в каждом месяце составляет 32. Объём материалов хотя бы по одной теме вырос с 776 до 818, поэтому доля снизилась с 4.12% до 3.91%. При использовании коэффициента нормирования базового периода официального индекса значение для этой фиксированной выборки СМИ уменьшилось со 116.13 до 110.17, или на 5.13%. Направление изменения противоположно результату по всем источникам. Изменения конкретных условий хозяйственной деятельности в Кыргызстане рассмотрены ниже в связи с доступом товаров на рынок и проверкой платежей.
2. Прирост публикаций и основные темы
Рост числа узбекских публикаций по всем трём темам с 45 до 82 можно разделить на обзоры международной прессы и остальные материалы. Обзоры дали 12 дополнительных публикаций, остальные материалы 25. Доля обзоров в публикациях по всем трём темам снизилась с 44.44% до 39.02%.
| Категория публикаций | Сентябрь: все три темы / хотя бы одна тема | Октябрь: все три темы / хотя бы одна тема | Прирост числа публикаций по всем трём темам |
|---|---|---|---|
| Все материалы | 45 / 690 (6.52%) | 82 / 830 (9.88%) | +37 |
| Обзоры международной прессы | 20 / 23 (86.96%) | 32 / 39 (82.05%) | +12 |
| Остальные материалы | 25 / 667 (3.75%) | 50 / 791 (6.32%) | +25 |
Примечание. Тематические материалы затрагивают хотя бы одну из трёх тем: торговлю, политику или неопределённость. Знаменатель каждой доли соответствует числу таких материалов в той же строке. Остальные материалы включают публикации об экономическом сотрудничестве и новости о третьих странах.
После исключения обзоров международной прессы из обоих месяцев и применения коэффициента нормирования базового периода официального индекса значение для Узбекистана выросло со 154.09 до 259.87, или на 68.65%. Рост интенсивности обсуждения поддержали и материалы вне этой рубрики. Расчёты при фиксированном составе СМИ и с исключением рубрики используются для анализа состава публикаций; официальные компоненты стран приведены в разделе 1.
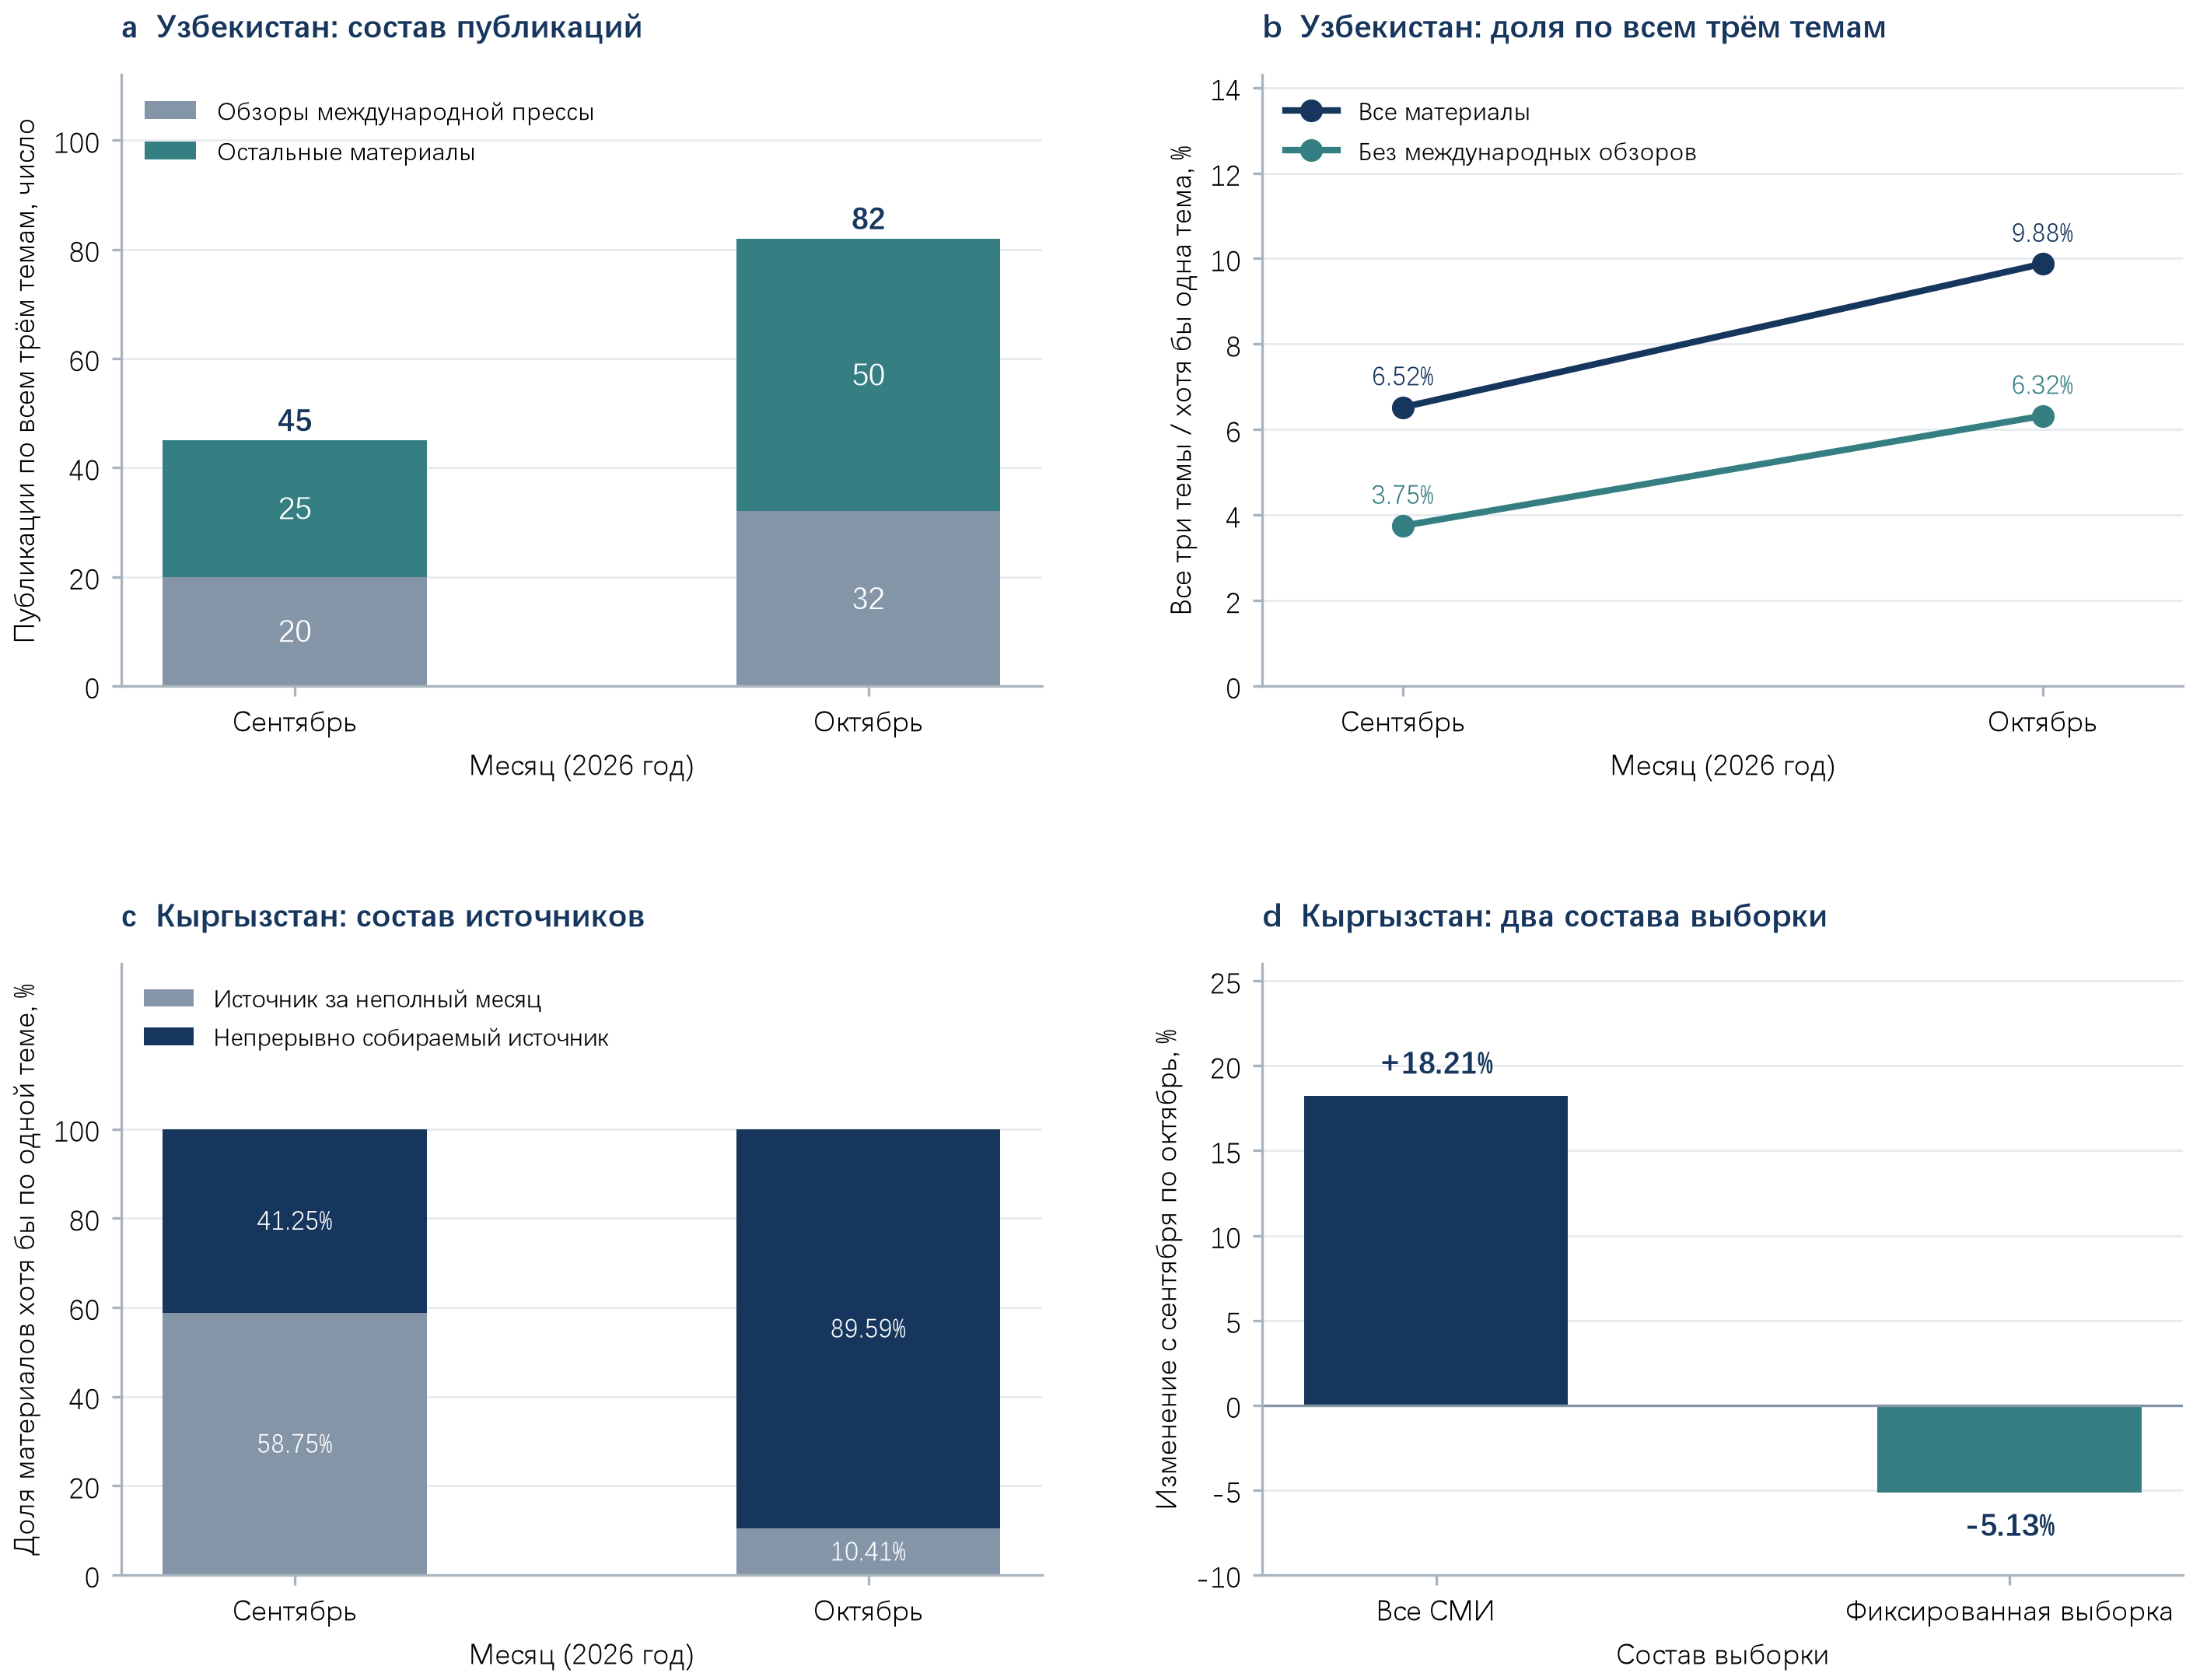
Примечание. a отражает число узбекских публикаций по всем трём темам; знаменатель в b соответствует материалам хотя бы по одной теме в каждой категории. В c веса рассчитаны от общего числа кыргызстанских материалов хотя бы по одной теме. d сравнивает месячное изменение по всем СМИ и фиксированной выборке, сохраняющей официальный коэффициент нормирования базового периода.
Упоминания санкций были сосредоточены в международных обзорах. В октябре соответствующие слова встретились в узбекских СМИ 87 раз, в том числе 85 раз в этой рубрике. Материалы затрагивали российско-украинский конфликт и санкции в отношении третьих стран, отражая внимание узбекских СМИ к внешним изменениям политики.
Среди публикаций по всем трём темам число материалов со словами о торговле выросло со 127 до 145. Их доля оставалась примерно на уровне 56%–57%, а общее число употреблений снизилось с 493 до 432: повторных упоминаний внутри отдельных публикаций стало меньше. Число употреблений слов, связанных с соглашениями, увеличилось со 168 до 251; они встречались в 89 публикациях. Это соответствует концентрации сообщений о повестке экономического сотрудничества в течение месяца.
| Категория ключевых слов | Употребления в сентябре | Употребления в октябре | Публикации с этими словами в октябре |
|---|---|---|---|
| Торговля | 493 | 432 | 145 |
| Экспорт | 132 | 176 | 82 |
| Соглашения | 168 | 251 | 89 |
| Санкции | 152 | 119 | 45 |
Примечание. В каждом месяце учитываются публикации, одновременно затрагивающие торговлю, политику и неопределённость. Одна публикация может содержать слова нескольких категорий, поэтому число публикаций по категориям не суммируется. Число употреблений включает повторения внутри одного материала.
19 октября президент Узбекистана на заседании Узбекско-американского делового и инвестиционного совета объявил о формировании 54 договорённостей и перспективных инициатив на общую сумму около 12 млрд долларов США с последующей разработкой плана реализации. 22 октября Узбекистан и Евразийская экономическая комиссия обсудили сближение технического регулирования и новую программу сотрудничества. 30 октября саммит Организации тюркских государств в Анкаре принял декларацию, а Узбекистан выдвинул инициативы совместных промышленных инвестиций и правовой помощи по коммерческим делам. Эти публикации касались направлений сотрудничества и реализации проектов. Продвижение финансирования и закупок будет определять сроки превращения планов в инвестиции и заказы.
Динамика внешней торговли Узбекистана даёт рыночный контекст этим инициативам. Опубликованные 28 октября данные за первые три квартала показали, что товарный экспорт без учёта золота составил 13.33 млрд долларов США, увеличившись на 31.6% к соответствующему периоду прошлого года; импорт товаров и услуг вырос на 15.7%. Совокупный экспорт товаров и услуг сократился на 5.5%, главным образом из-за снижения экспорта немонетарного золота примерно с 9.8 млрд до 2.8 млрд долларов США. Для поставщиков на узбекский рынок отраслевые продажи и поступление платежей от клиентов точнее отражают спрос на конкретные товары, чем совокупный экспорт.
Сообщения о соблюдении платёжных требований в Кыргызстане дают более прямые сведения об условиях работы компаний. В официальном заявлении от 27 октября сообщалось, что по состоянию на 20 октября в рамках общей работы по управлению санкционными рисками 52 юридических лица прекратили деятельность, 57 находились в процедуре принудительной ликвидации, а государственные банки закрыли более 240 счетов. Для компаний, проводящих торговые расчёты через Кыргызстан, действующий статус платёжных посредников и банковские требования к проверке стали практическими условиями исполнения договоров.
3. Доступ на рынок меняется по отдельным товарам
В октябре Кыргызстан изменял политику в отношении сельскохозяйственных товаров и стройматериалов в разных направлениях. Шестимесячный запрет на импорт картофеля по определённому товарному коду вступил в силу 20 октября; предусмотрены исключения для транзита и отвечающих установленным условиям грузов, уже находящихся в пути. Решение по яблокам от 27 октября устанавливает запрет до 1 февраля 2027 года. Дата его начала определяется сроками после официального опубликования и вступления постановления в силу. Для применения исключения к яблокам, отгруженным до начала запрета, требуется также подтверждение сельскохозяйственного ведомства для таможни. Эти меры снизят импортную конкуренцию для местной продукции осеннего урожая и сократят период для новых импортных поставок.
28 октября Кыргызстан принял решение об отмене прежних ограничений на ввоз части стройматериалов. Изменения затрагивают некоторые блоки и кирпич, а также определённые виды стекла и кабельной продукции. Возвращение части импортных источников снабжения поможет строительным проектам расширить выбор поставщиков. Ограничения на сельскохозяйственную продукцию и открытие доступа стройматериалам имеют противоположное направление: условия меняются по конкретным товарам, поэтому при закупках необходимо учитывать товарный код.
Сообщения о таможенном контроле в Казахстане показывают влияние применения действующих правил на издержки соблюдения импортных требований. Согласно опубликованным 16 октября сведениям о проверках за первые три квартала, недостоверное определение таможенной стоимости составляло 40% выявленных нарушений, ошибки классификации 20%. Проверялось также исполнение обязательств по антидемпинговым пошлинам в отношении отдельных видов плоского проката из Китая. Для соответствующих поставщиков и импортёров обоснование контрактной цены и документы по классификации товара непосредственно влияют на риск доначислений.
4. Инвестиции в логистику и энергетику растут, ближайший эффект зависит от реализации
Железная дорога Дарбаза–Мактаарал находится на поздней стадии строительства. По данным Азиатского банка инфраструктурных инвестиций, работы на линии протяжённостью около 115 км начались в марте 2024 года, к июлю 2026 года готовность достигла 78%, завершение намечено на конец года. Привлекший внимание в октябре кредит на сумму до 135 млн долларов США оставался на стадии предложения. Ввод линии добавит железнодорожное сообщение между Казахстаном и Узбекистаном и снизит нагрузку на существующие маршруты.
Расширение перевозок по Транскаспийскому маршруту уже выражается в росте грузопотока. По опубликованным Казахстаном в октябре сведениям, за первые три квартала объём перевозок по Транскаспийскому международному транспортному маршруту вырос на 30% к прошлому году. Это повышает нагрузку на сопряжение морского и железнодорожного транспорта, создавая потребность в расширении флота и дноуглублении портов. Для грузовладельцев переход новых мощностей к более устойчивому расписанию повлияет на бронирование и подготовку запасов раньше, чем сами плановые показатели пропускной способности.
Изменения в энергетике затрагивают инвестиционные проекты и текущую производственную деятельность. Казахстан намерен привлечь около 18 млрд евро через платформу энергетического перехода для развития возобновляемой генерации и модернизации электросетей. Запуск платформы намечен на ноябрь. Финансирование проектов и тендеры будут постепенно формировать закупочный спрос на сетевое оборудование. За первые три квартала Узбекистан экспортировал 3.4 млрд кВт·ч электроэнергии и импортировал 1.9 млрд кВт·ч; чистый экспорт составил 1.5 млрд кВт·ч. Трансграничные перетоки помогают балансировать спрос и предложение. С приближением зимы промышленные планы по-прежнему необходимо соотносить с мощностью местных сетей и условиями электроснабжения.
23 октября Национальный банк Казахстана объявил о снижении базовой ставки на 50 базисных пунктов, до 15.75% с 27 октября. Он также указал на низкую вероятность нового изменения до конца года. По мере переноса снижения ставки в новые и продлеваемые кредитные договоры процентные расходы импортёров на финансирование запасов уменьшатся. Ранее выданные кредиты с фиксированной ставкой обслуживаются на исходных договорных условиях.
Часть финансирования Таджикистана перешла к подписанию соглашений и перечислению средств. Кредитные и грантовые соглашения с Европейским банком реконструкции и развития от 27 октября на водоснабжение и горные дороги составили 62.45 млн евро, включая 52.85 млн евро на дорогу Бальджувон–Сари Хосор. 30 октября Евразийский фонд стабилизации и развития перечислил первые 100 млн долларов США по программе общим объёмом 200 млн долларов США, подписанной в августе. Программа предусматривает три транша в 2026–2027 годах, срок 20 лет, ставку 1% годовых и льготный период 10 лет, предоставляя льготные ресурсы для бюджетных расходов и макроэкономической корректировки.
5. Ноябрь: ожидается снижение индекса, доступ на рынок и платёжные правила продолжают влиять на торговлю
Мы ожидаем, что в ноябре индекс CA-TPU будет ниже октябрьского уровня. В узбекских СМИ, обеспечивших основную часть прироста, доля публикаций по всем трём темам оставалась высокой в первых интервалах месяца, достигла 12.00% в середине октября, затем снизилась до 8.92% и 7.45%. Полное распределение по периодам приведено ниже.
| Период октября | Число дней | Публикации по всем трём темам | Публикации хотя бы по одной теме | Доля публикаций по всем трём темам |
|---|---|---|---|---|
| 1–4 октября | 4 | 8 | 69 | 11.59% |
| 5–11 октября | 7 | 20 | 185 | 10.81% |
| 12–18 октября | 7 | 21 | 175 | 12.00% |
| 19–25 октября | 7 | 19 | 213 | 8.92% |
| 26–31 октября | 6 | 14 | 188 | 7.45% |
| Весь месяц | 31 | 82 | 830 | 9.88% |
Примечание. Таблица охватывает два узбекских СМИ из выборки. Знаменатель каждой доли представляет публикации хотя бы по одной соответствующей теме за тот же период. Первый и последний интервалы являются неполными неделями. В каждом интервале насчитывается от 8 до 21 публикации по всем трём темам; доли используются для описания внутримесячного распределения.
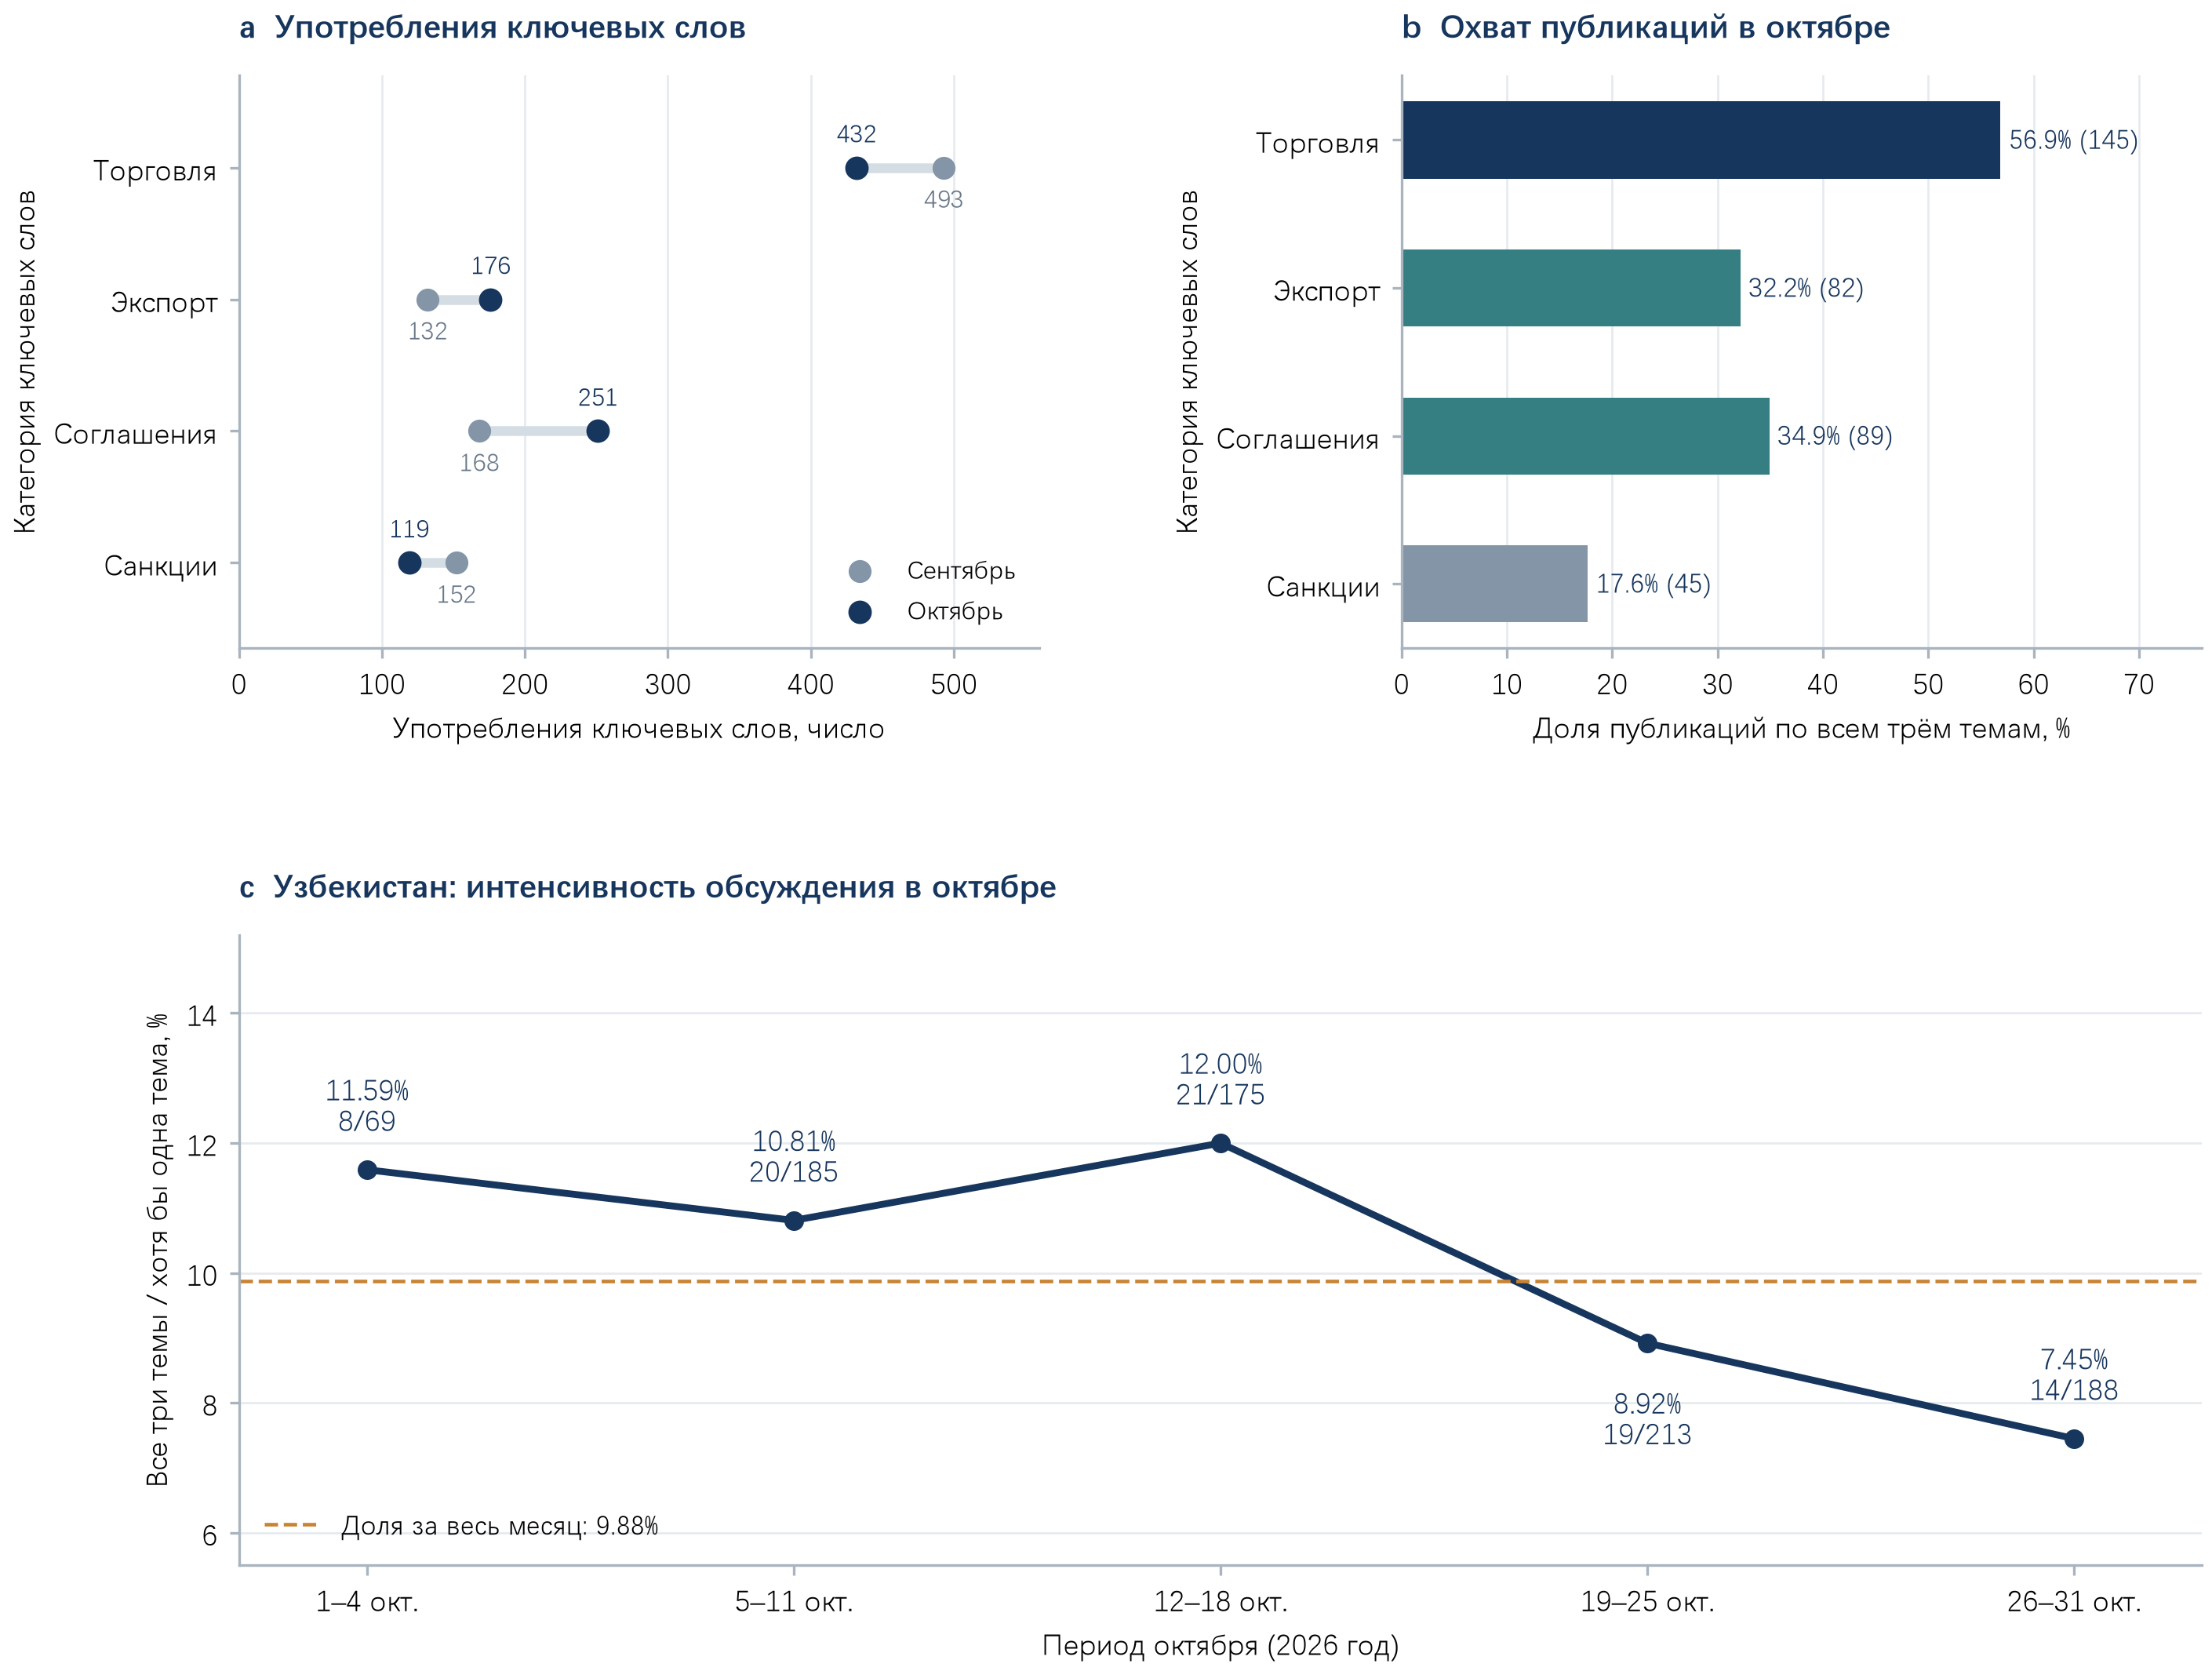
Примечание. a учитывает употребления слов, включая повторы внутри материала. В b знаменатель равен 255 октябрьским публикациям по всем трём темам; в скобках указано число публикаций, категории могут пересекаться. В c подписи дают число публикаций по всем трём темам / хотя бы по одной теме. Первый и последний интервалы являются неполными неделями.
Снижение сосредоточено в конце месяца. В последних двух интервалах доля была ниже среднемесячных 9.88%, показывая ослабление обсуждения к концу октября у основного источника прироста и формируя ближайшую основу ноябрьского прогноза. После завершения серии встреч внимание СМИ, как ожидается, переместится к исполнению проектов, а влияние плотного потока сообщений о повестке сотрудничества уменьшится. Новые санкционные решения и торговые переговоры остаются основными факторами, способными вновь сконцентрировать публикации и повысить индекс.
В ноябре две уже утверждённые меры Узбекистана непосредственно повлияют на хозяйственные издержки. Пункт 19 президентского постановления по транспорту и логистике от 12 октября предусматривает снижение таможенного сбора за оформление международных экспресс-отправлений на 20% с 1 ноября. Пункт 8 президентского указа об условиях ведения бизнеса от 27 августа снижает с 1 ноября предоплату за месячное потребление электроэнергии и природного газа до 15% для предприятий, отвечающих требованиям автоматического учёта, дистанционного отключения и подключения, а также платёжной дисциплины за последние два месяца. Это уменьшит объём оборотных средств, связанных авансовой оплатой энергии. Сельскохозяйственные ограничения Кыргызстана продолжат влиять на сезонные заказы; восстановление импорта части стройматериалов расширяет возможности конкурентного запроса цен. В расчётах через Кыргызстан сроки проверки состояния счетов и платёжных документов будут влиять на отгрузку и поступление выручки.
Инфраструктурные инвестиции продолжат формировать спрос на оборудование и инженерные услуги. Ближайшие ноябрьские события включают намеченное на 27 ноября рассмотрение концепции кредита на казахстанско-узбекскую железную дорогу и планируемый запуск платформы энергетического перехода. Тендерные объявления после подписания дорожного финансирования Таджикистана уточнят закупочные лоты и сроки исполнения контрактов.
Прозрачность данных и воспроизводимость
К отчёту прилагается пакет данных и материалов для проверки результатов: месячные индексы, число новостных публикаций, сводная статистика ключевых слов, рисунки на трёх языках и программы их построения. Он позволяет проверить основные показатели и воспроизвести рисунки. Пакет доступен в разделе приложений на странице отчёта; полные тексты новостей в него не входят.
Об индексе CA-TPU
CA-TPU (Индекс неопределённости торговой политики Центральной Азии) разработан коллективом под руководством профессора Zhang Lijie Школы экономики и управления Синьцзянского университета. Индекс основан на методологии измерения неопределённости экономической политики Baker, Bloom и Davis (2016) и охватывает ведущие русскоязычные СМИ Казахстана, Узбекистана, Кыргызстана и Таджикистана. Он измеряет интенсивность одновременного обсуждения торговли, политики и неопределённости в ведущих СМИ этих четырёх стран. Базовый период — 2015–2019 годы; среднее значение за этот период нормировано к 100. Индекс публикуется ежемесячно. Полное описание методологии, исторические данные и отчёты на трёх языках доступны на сайте «Торговые индексы Центральной Азии»: https://cati.caiees.cn/.
Настоящий отчёт является некоммерческой научной публикацией с независимым финансированием. Он не представляет собой инвестиционную рекомендацию или основание для принятия коммерческих решений. Указание авторства: проект индекса CA-TPU.
Цитировать
Проект индекса CA-TPU. (2026). CA-TPU Ежемесячный отчёт (октябрь 2026 г). Школа экономики и управления Синьцзянского университета. https://doi.org/10.62432/CATPU/2026-M10